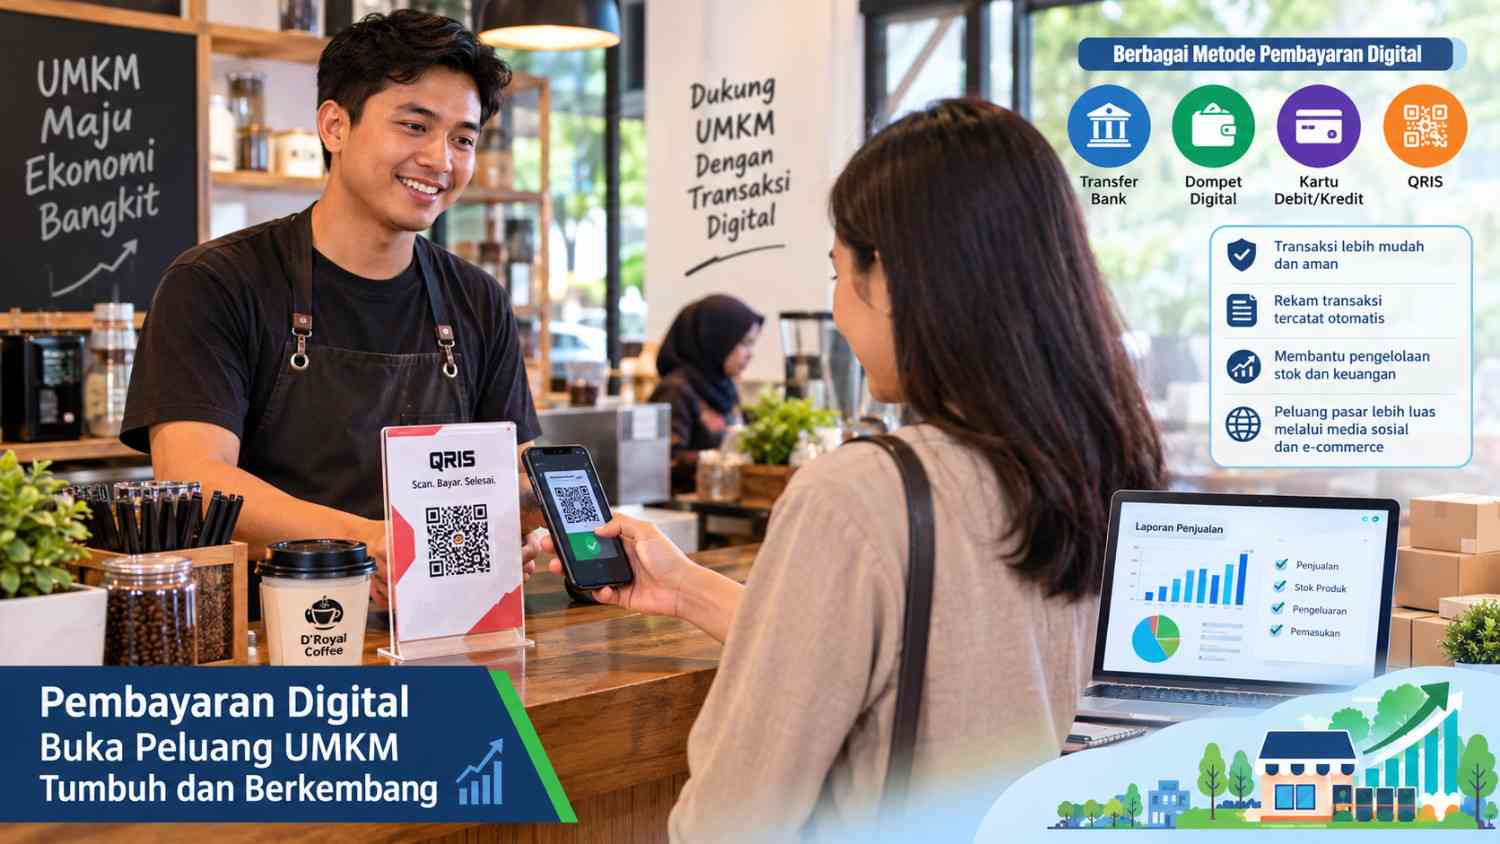
Byklik.com | Lhokseumawe – Pembayaran digital tidak hanya memudahkan transaksi bagi pelaku usaha mikro, kecil, dan menengah (UMKM) di Kota Lhokseumawe, tetapi juga menghasilkan rekam transaksi yang dapat dimanfaatkan untuk memantau penjualan, mengelola persediaan, dan menata keuangan usaha.
Perubahan pola transaksi konsumen mendorong pelaku UMKM beradaptasi dengan berbagai metode pembayaran, mulai dari transfer perbankan, dompet digital, kartu, hingga QRIS (Quick Response Code Indonesian Standard).
QRIS merupakan standar kode QR pembayaran yang dikembangkan Bank Indonesia untuk memfasilitasi transaksi pembayaran melalui berbagai penyedia jasa pembayaran dalam satu standar.
Pemilik D’Royal Coffee Lhokseumawe, Edi Faisal, mengatakan pembayaran digital memberikan kemudahan bagi pelaku usaha maupun pelanggan.
“Banyak manfaat yang dirasakan dari sistem pembayaran digital. Pelaku usaha dan pelanggan tidak perlu repot melakukan transaksi menggunakan uang tunai. Cukup memindai kode QR, transaksi selesai,” ujar Edi, Rabu, 7 Oktober 2026.
Menurut Edi, transaksi yang tercatat secara elektronik juga membantu pelaku usaha memantau aktivitas bisnis, termasuk pergerakan pemasukan, pengeluaran, dan produk yang terjual.
“Semua transaksi tercatat dengan jelas, mulai dari persediaan, produk yang sudah habis, hingga laporan pengeluaran dan pemasukan,” katanya.
Rekam transaksi tersebut dapat menjadi bahan evaluasi untuk mengetahui produk yang paling banyak terjual, periode transaksi yang ramai, serta perkembangan pendapatan. Informasi itu dapat membantu pelaku usaha memperkirakan kebutuhan stok dan menyusun strategi penjualan.
Pemanfaatan pembayaran digital serupa juga dilakukan sejumlah pelaku usaha lain di Kota Lhokseumawe, di antaranya Platinum Coffee, Station Coffee, BeJe Coffee, Platform Coffee Hub, dan Bakso Koko.
Dari sisi konsumen, pembayaran digital memberikan kemudahan karena transaksi memiliki catatan elektronik yang dapat ditelusuri.
Pelanggan D’Royal Coffee, Muntazar, mengatakan keberadaan catatan tersebut membuat transaksi lebih mudah dipantau.
“Dengan pembayaran digital, transaksi lebih mudah dipantau karena ada catatannya,” kata Muntazar.
Bagi UMKM, data transaksi dapat menjadi salah satu bahan dalam mengambil keputusan bisnis. Informasi tersebut dapat dimanfaatkan untuk mengevaluasi produk, mengatur persediaan, mengendalikan biaya, dan menyusun strategi promosi.
Namun, rekam transaksi digital tidak otomatis menjadi laporan keuangan yang lengkap. Pelaku UMKM tetap perlu mencatat dan mengelompokkan pemasukan serta pengeluaran secara tertib, termasuk memisahkan keuangan usaha dari keuangan pribadi.
Pencatatan yang baik juga penting ketika pelaku usaha berencana mengembangkan bisnis. Data keuangan dapat menjadi bahan pertimbangan sebelum menambah stok, meningkatkan kapasitas produksi, mengembangkan produk, atau merekrut tenaga kerja.
Pembayaran digital juga berpotensi mendukung perluasan pasar jika dipadukan dengan media sosial dan platform perdagangan elektronik. Produk yang sebelumnya hanya dipasarkan di sekitar lokasi usaha dapat ditawarkan kepada konsumen dari wilayah yang lebih luas.
Meski demikian, perluasan pasar tidak otomatis menjamin peningkatan penjualan. Pertumbuhan usaha tetap dipengaruhi kualitas produk, kapasitas produksi, pelayanan, strategi pemasaran, serta kemampuan mengelola keuangan secara berkelanjutan.
Rekam transaksi digital juga dapat menjadi salah satu informasi pendukung ketika UMKM mengakses layanan keuangan formal. Namun, riwayat transaksi tidak menjamin pengajuan pembiayaan disetujui karena setiap lembaga keuangan memiliki persyaratan dan mekanisme penilaian masing-masing.
Dari sisi operasional, pembayaran digital dapat mengurangi waktu dan tenaga yang diperlukan untuk menghitung uang tunai, menyediakan uang pecahan, menyimpan, serta menyetorkan hasil penjualan. Efisiensi tersebut dapat dimanfaatkan untuk meningkatkan pelayanan, produksi, pemasaran, dan pengembangan usaha.
Di sisi lain, digitalisasi memiliki sejumlah tantangan. Kualitas jaringan internet, ketersediaan perangkat, biaya transaksi, kemampuan menggunakan teknologi, serta literasi digital dan keuangan dapat memengaruhi efektivitas pemanfaatan pembayaran digital.
Gangguan jaringan juga perlu diantisipasi, terutama bagi usaha yang mengandalkan transaksi elektronik. Pelaku usaha dapat menyediakan metode pembayaran alternatif agar transaksi tetap berjalan ketika terjadi kendala teknis.
Keamanan transaksi menjadi aspek lain yang perlu diperhatikan. Pelaku usaha dan konsumen perlu menjaga kerahasiaan PIN, kata sandi, kode OTP, serta informasi akun untuk mengurangi risiko penipuan dan penyalahgunaan data.
Karena itu, pemanfaatan pembayaran digital perlu diikuti peningkatan literasi digital dan keuangan serta dukungan infrastruktur yang memadai. Edukasi mengenai penggunaan layanan digital secara aman juga penting agar kemudahan transaksi dapat berjalan seiring dengan pengelolaan usaha yang lebih tertib.
Pembayaran digital pada akhirnya bukan sekadar sarana menggantikan uang tunai. Bagi UMKM, rekam transaksi yang dihasilkan dapat menjadi salah satu sumber informasi untuk memahami aktivitas penjualan, menata keuangan, dan mendukung pengambilan keputusan bisnis.
Dengan pemanfaatan yang tepat dan pengelolaan usaha yang tertib, pembayaran digital berpotensi membantu UMKM meningkatkan efisiensi, memperkuat pengelolaan bisnis, serta membuka peluang pertumbuhan usaha secara berkelanjutan.***